Дадут ли кредит после банкротства в 2026 году: через сколько лет и на каких условиях
Разбираем шансы на получение кредита после банкротства физического лица. Через сколько лет дадут займ, как скоринг банков оценивает банкротов и советы от юристов «Бездолг»
Пожалуй, самый популярный страх, который останавливает людей от списания непосильных долгов — это миф о «пожизненном черном списке». На форумах часто пишут, что после банкротства банки заносят гражданина в вечный черный список, и ему больше не одобрят даже копеечную рассрочку на покупку утюга.
Специалисты юридической компании «Бездолг» изучили реальную банковскую практику и скоринговые алгоритмы 2026 года. В этой статье мы честно ответим, через сколько лет после суда вам снова начнут доверять финансовые организации и на каких условиях можно получить новый займ.
Дают ли банки кредиты бывшим банкротам?
Для банковской системы человек с официально списанными долгами — это гораздо менее рискованный заемщик, чем гражданин, который находится на грани дефолта, имеет кучу скрытых микрозаймов или чьи счета арестованы судебными приставами.
Вот почему: у банкрота
Абсолютно нет долгов.
Все прошлые кредиты аннулированы, финансовая нагрузка равна нулю.
Законный иммунитет от повторного банкротства.
Согласно закону, гражданин не может снова списать долги через суд в течение ближайших 5 лет (а через МФЦ — в течение 5 лет). Для банка это гарантия того, что в ближайшую пятилетку вы точно не сможете «спрятаться» от выплат за новой процедурой.
Конечно, в первый месяц после суда никто не выдаст вам миллионный кредит наличными без залога. Но по мере восстановления вашей репутации доступ к финансовым продуктам будет открываться шаг за шагом.
Чтобы банки снова начали рассматривать заявки, важно не просто дождаться времени после суда, а правильно восстановить финансовую репутацию.
Обязательный пятилетний ценз: что требует статья 213.30 ФЗ №127
Закон о банкротстве не запрещает вам брать новые кредиты, но он накладывает одно важное правило: в течение 5 лет после завершения процедуры вы обязаны в письменной форме сообщать банку о факте своего банкротства при подаче заявки.
Скрывать это в анкете бессмысленно и вредно. Отметка о банкротстве автоматически отображается в вашем отчете Бюро кредитных историй (БКИ).
Скрыли в анкете
Если вы «забудете» поставить галочку в нужном поле анкеты, служба безопасности расценит это как умышленный обман и внесет вас в черный список за мошенничество.
Указали честно
Если же вы укажете этот факт честно, скоринговый робот пропустит анкету на следующий этап рассмотрения.
Через сколько лет можно рассчитывать на крупный кредит или ипотеку?
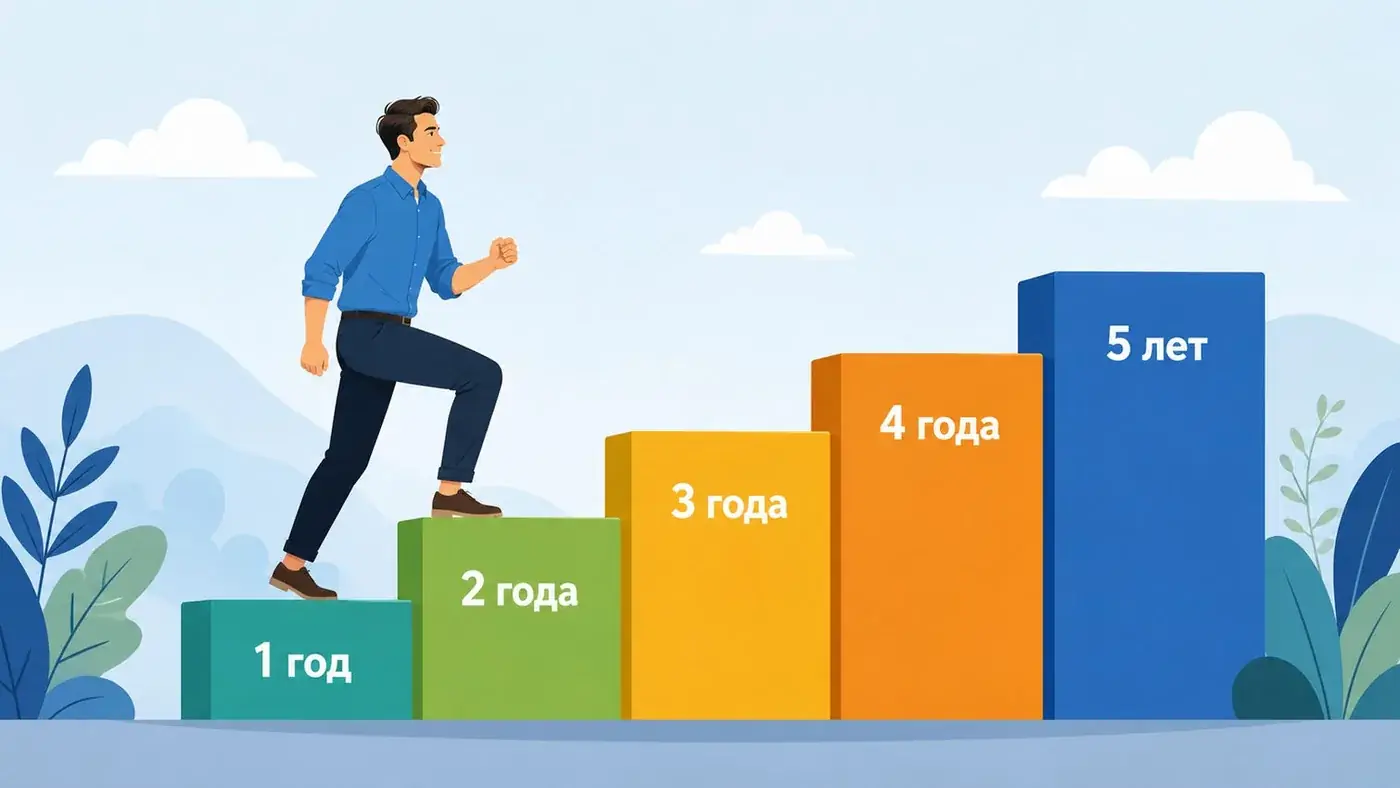
Возвращение доверия банков — это постепенный процесс. Исходя из практики юристов «Бездолг», временная шкала выглядит следующим образом:
- 0–6 месяцев после суда до 15–20 тыс. ₽
Период «тишины». В это время базы БКИ обновляются. Вам могут одобрить только мелкие потребительские рассрочки непосредственно в магазинах на небольшие суммы (до 15 000–20 000 рублей) или кредитные карты с минимальным лимитом.
- 1–2 года после суда до 300–500 тыс. ₽
При условии, что за этот год вы взяли и вовремя закрыли пару мелких рассрочек, вам становятся доступны стандартные потребительские кредиты наличными на средние суммы (до 300 000–500 000 рублей) и автокредиты. Наличие автомобиля в залоге резко повышает лояльность банков.
- 3–5 лет после суда ипотека и крупные займы
К этому моменту, если вы сформировали новую чистую историю платежей, вы можете подавать заявку на крупные нецелевые займы и ипотеку. Для банка факт банкротства трехлетней давности уже не имеет решающего значения — они смотрят на вашу текущую стабильность и доходы.
На каких условиях одобряют займы после списания долгов
Бывшему банкроту нужно быть готовым к тому, что первые предложения от банков могут быть менее выгодными, чем для клиентов с идеальной многолетней историей. Таким образом финансовые организации страхуют свои риски.
Особенности первых кредитов после банкротства:
Повышенная процентная ставка.
Ставка может быть на 3–5% выше среднерыночной.
Требование залога или поручительства.
Шансы на одобрение заметно выше, если вы готовы оформить в залог имеющийся автомобиль, долю в недвижимости или привлечь благонадежного созаемщика (например, супруга с хорошим доходом).
Обязательное страхование.
Банк наверняка потребует оформить расширенную страховку жизни и здоровья. Отказываться от нее не стоит — это ключевой маркер лояльности для скоринга.
Стратегия «Бездолг»: как ускорить одобрение нового кредита
Чтобы не получать веерные отказы, которые только портят ваш рейтинг в БКИ, восстанавливать финансовую репутацию нужно по строгому алгоритму.
Советы от экспертов компании «Бездолг»:
Проверьте БКИ через 2 месяца после суда.
Убедитесь, что финансовый управляющий передал данные, и все ваши старые долги закрыты с пометкой «списано». Если там висит активная просрочка — мы поможем составить претензию и принудительно обновить базу.
Откройте вклад или дебетовую карту.
Выберите банк, где вы планируете кредитоваться в будущем. Переведите туда получение зарплаты, откройте небольшой пополняемый депозит. Когда банк видит легальное движение ваших личных средств, его доверие растет.
Используйте программу «Кредитный доктор».
У многих крупных банков есть специальные официальные программы для реабилитации заемщиков. Они выдают микрозаймы на несколько тысяч рублей, вы их вовремя возвращаете, и в БКИ уходят новые, исключительно положительные зеленые маркеры.
Если после процедуры в кредитной истории остались ошибки, активные просрочки или неверные статусы по списанным долгам, лучше не подавать заявки наугад. Сначала можно получить бесплатную консультацию по банкротству и понять, как безопасно восстановить финансовую репутацию.
Хотите снова получать одобрения банков?
Юрист проверит вашу кредитную историю после процедуры и подскажет, с чего начать.
Статью проверил эксперт
Азер Бехбудов
Руководитель и главный юрист «Бездолг», 8 лет в сфере банкротства
Было полезно?
Спасибо за оценку!
Ответы на частые вопросы о кредитах после банкротства
Дадут ли ипотеку после банкротства, если первоначальный взнос 50%?
Да, с огромной долей вероятности. Большой первоначальный взнос (от 30–50%) и залог самой покупаемой квартиры минимизируют риски банка практически до нуля. В практике «Бездолг» есть случаи, когда клиенты получали одобрение по ипотеке уже через полтора года после завершения процедуры банкротства, подтвердив стабильный официальный доход.
Можно ли брать микрозаймы в МФО сразу после суда для улучшения истории?
Юристы «Бездолг» категорически не рекомендуют этого делать. Скоринговые системы крупных банков оценивают частые обращения в МФО как признак крайней финансовой нестабильности и «сигнал бедствия». Для исправления кредитной истории используйте только классические банковские продукты — небольшие рассрочки на товары или кредитные карты с лимитом, строго соблюдая льготный период.
Повлияет ли мое банкротство на одобрение кредитов для моих родственников?
Нет, никак не повлияет. Кредитная история — это строго индивидуальный документ гражданина. Факт вашего банкротства никак не отображается в БКИ ваших детей, родителей или супруга(и). Банки оценивают их платежеспособность исключительно по их собственным доходам и рейтингам. Единственное исключение — если вы попытаетесь выступить созаемщиком или поручителем по их новому кредиту. В таком случае банк увидит ваш статус и, скорее всего, попросит заменить поручителя.
Могу ли я взять кредит во время самого судебного процесса банкротства?
Категорически нет. Во-первых, во время процедуры все ваши счета и карты заблокированы, а любыми финансами распоряжается арбитражный управляющий. Во-вторых, попытка взять новый займ в процессе списания старых будет расценена судом как умышленное мошенничество и злоупотребление правом. В этом случае суд моментально прекратит процедуру, а долги не спишет. Новые кредиты можно планировать только после официального завершения дела, о чем вас обязательно уведомят юристы «Бездолг»
Узнайте, как быстрее вернуть доверие банков
Оставьте заявку. Юрист проверит кредитную историю после процедуры и подскажет, как безопасно получить первый кредит. Консультация ни к чему не обязывает.